肺炎结合疫苗(PCV)市场深度研究:已上市 · 在研 · 市场份额 · 真实世界证据 · 未来趋势
肺炎结合疫苗(PCV)市场深度研究
覆盖已上市产品格局、在研管线、市场份额、真实世界研究证据与未来趋势——以全球与中国双视角展开,并聚焦 13 价(PCV13)这一中国核心自费疫苗赛道。
一、已上市产品Marketed Products · 全球与中国
肺炎球菌结合疫苗(PCV)是婴幼儿与成人侵袭性肺炎球菌性疾病(IPD)预防的核心手段。全球市场由辉瑞 Prevnar 系列长期主导,中国市场已形成”进口+国产四强”格局。
1.1 全球已上市主要 PCV 产品
| 产品 | 企业 | 价次 | 首次获批 | 适应人群 | 备注 |
|---|---|---|---|---|---|
| Prevnar 13(沛儿13) | 辉瑞 | PCV13 | 2010(美) | 婴幼儿/成人 | 基线品种,全球累计保护约 3 亿儿童 |
| Prevnar 20(20价) | 辉瑞 | PCV20 | 2021(成人)/2023(儿童) | 6 周龄起+成人 | 美国成人结合苗份额约 95% |
| Vaxneuvance | 默沙东 | PCV15 | 2021 | 婴幼儿/成人 | 美国成人利基,份额约 8–10% |
| Capvaxive | 默沙东 | PCV21 | 2024(成人≥18) | 成人 | 专为≥50岁设计;儿童 STRIDE-13 阳性(2025-09) |
| Synflorix | GSK | PCV10 | 2009 | 婴幼儿 | 公费采购市场(非洲/南亚)主力 |
| Pneumosil | 血清研究所(印度) | PCV10 | 2020 | 婴幼儿 | 低价,Gavi 供应 |
1.2 中国已上市 PCV13(4 家竞争)
| 产品 | 企业 | 获批 | 技术特点 | 全程4剂价(元) | 状态 |
|---|---|---|---|---|---|
| 沛儿13 Prevenar 13 | 辉瑞 | 2016 | CRM197 单载体 | ~2792(698/针) | 进口 |
| 沃安欣 | 沃森生物 | 2020 | 自主研发 | ~2392(598/针) | 份额第一 |
| 维民菲宝 | 康泰/民海 | 2021 | 双载体(TT) | <2000(≤487.5/针) | 双载体专利 |
| 优佩欣 PCV13i | 康希诺 | 2025-06 | CRM197+TT 双载体,中国血清型优化 | 未公布 | 新上市 |
1.3 全球市场规模与增长
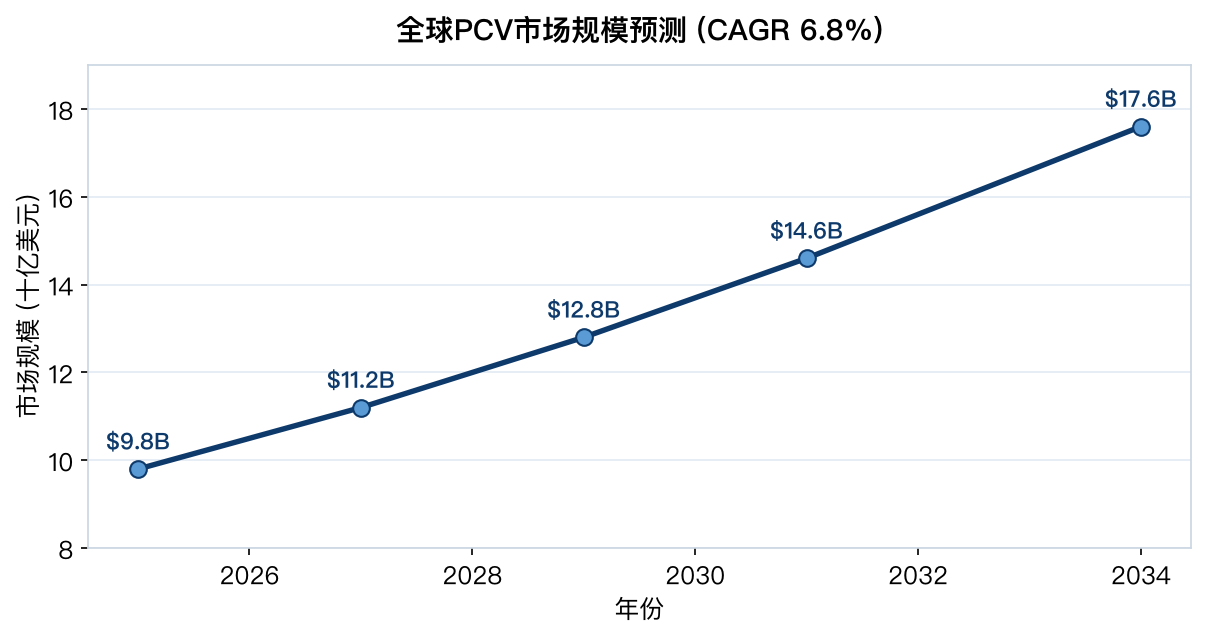
结合苗(PCV)2025 年占肺炎球菌疫苗整体市场约 78%(77.6%–85.9% 区间,多家机构口径),并以 8.25% CAGR 快于多糖苗;整体肺炎球菌疫苗市场 2024–25 约 $8.8–9.4B,预计 2030 增至 $12–14B(CAGR 5–6%)。
二、在研管线Pipeline · 多价化与平台技术竞赛
行业技术路线明确走向”更高价次 + 更广血清型覆盖”。中国本土企业从 PCV13 向 15/20/24/26 价快速爬坡;海外先锋(Vaxcyte、Sanofi/SK)已推进至 21–31 价临床后期。
2.1 中国本土在研 PCV 管线
| 企业 | 候选产品 | 最高阶段 | 进展时间 | 看点 |
|---|---|---|---|---|
| 智飞生物 | 15 价 PCV | 上市申请(BLA)审评 | Ⅲ期总结 2025-03 | 覆盖亚洲高检出 15 型,若获批为首个国产 15 价 |
| 沃森生物 | 20 价 PCV | 临床获批/Ⅰ-Ⅱ期 | IND 受理 2025-01 | 基于已上市 13 价升级,覆盖更多致病血清型 |
| 康泰/民海 | 20 价 PCV | Ⅱ期 | 首例入组 2025-03 | 适用 2 月龄–5 岁婴幼儿儿童 |
| 复星安特金 | 24 价 PCV | Ⅰ期 | 启动 2025-04(柳州) | 多价化早期代表 |
| 瑞宙生物 | 24 价 PCV | Ⅱ期揭盲 | 2025-03 | 全球首个无毒双载体 PCV24 |
| 智飞生物 | 26 价 PCV | Ⅰ期(澳大利亚) | 2025 | 为欧美市场布局 |
| 万泰生物 | 20 价 PCV | 申报临床 | — | — |
| 兰州所 / 北京科兴 / 艾美 | 13 价 PCV | Ⅲ期/上市申请中 | — | 后续 13 价竞争者 |
2.2 全球前沿管线(≥20 价)
| 候选 | 企业 | 价次 | 阶段 | 关键节点 |
|---|---|---|---|---|
| VAX-31 | Vaxcyte | 31 价 | Ⅲ期 | OPUS-1/2 入组完成(~5300人);顶线数据 2026Q4;BLA 拟 2027 |
| VAX-24 | Vaxcyte | 24 价 | 成人佳/婴儿弱 | 成人 24 型达标、4 型优效;婴儿免疫原性无优势(2025-03) |
| GBP410 (PCV21) | Sanofi / SK Bioscience | 21 价 | Ⅲ期(婴幼儿) | ~7700 人 6 周–17 岁;韩国 L HOUSE 产能扩张 |
| Capvaxive | 默沙东 | 21 价 | 已上市(成人) | 儿童 STRIDE-13 阳性(2025-09),向儿科扩展 |
| IVT PCV-25 | Inventprise | 25 价 | 研发中 | 面向中低收入国家低成本制造 |
三、上市后市场份额Market Share · 全球与中国
3.1 全球:辉瑞主导,多价次加速替代
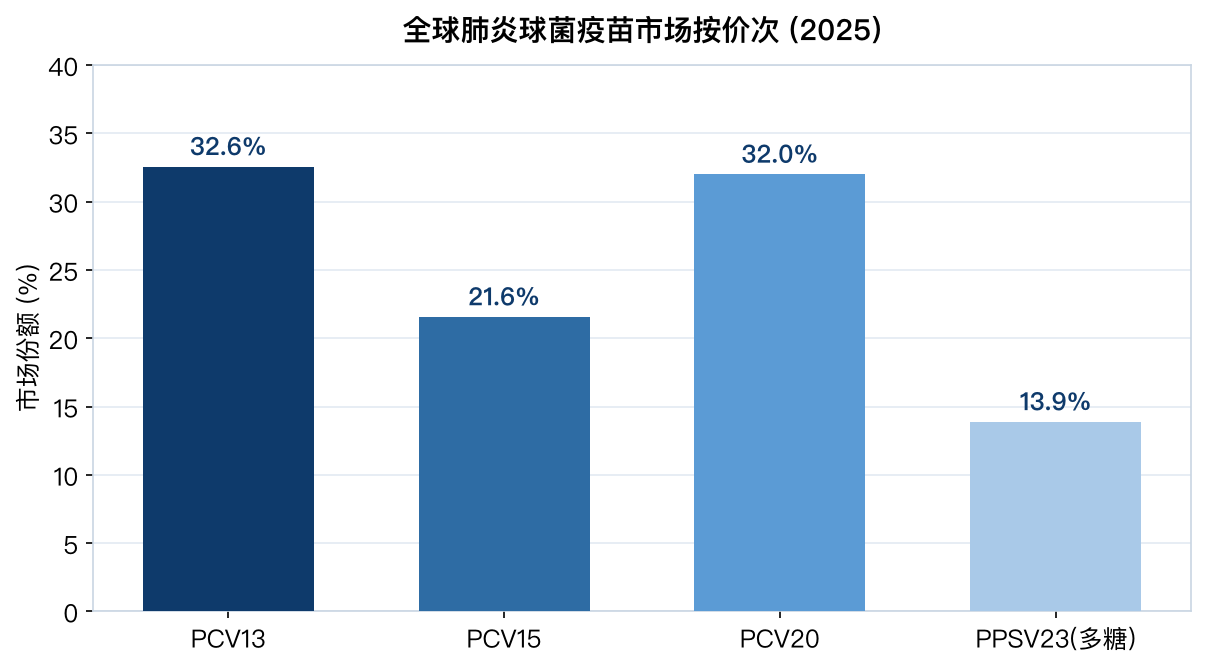
按整体肺炎球菌疫苗市场计:PCV13 占 32.6%、PCV20 占 32.0%、PCV15 占 21.6%、PPSV23 占 13.9%。若仅看结合苗(PCV)子市场,PCV13 仍约 50%,PCV20 约 24.7%,PCV15 约 20.4%(不同统计口径略有差异)。辉瑞 Prevnar 系列占全球 PCV 收入约 47–49%,年销售超 60 亿美元,GSK(PCV10 Synflorix)居次,默沙东 Vaxneuvance 在美国成人利基约 8–10%。
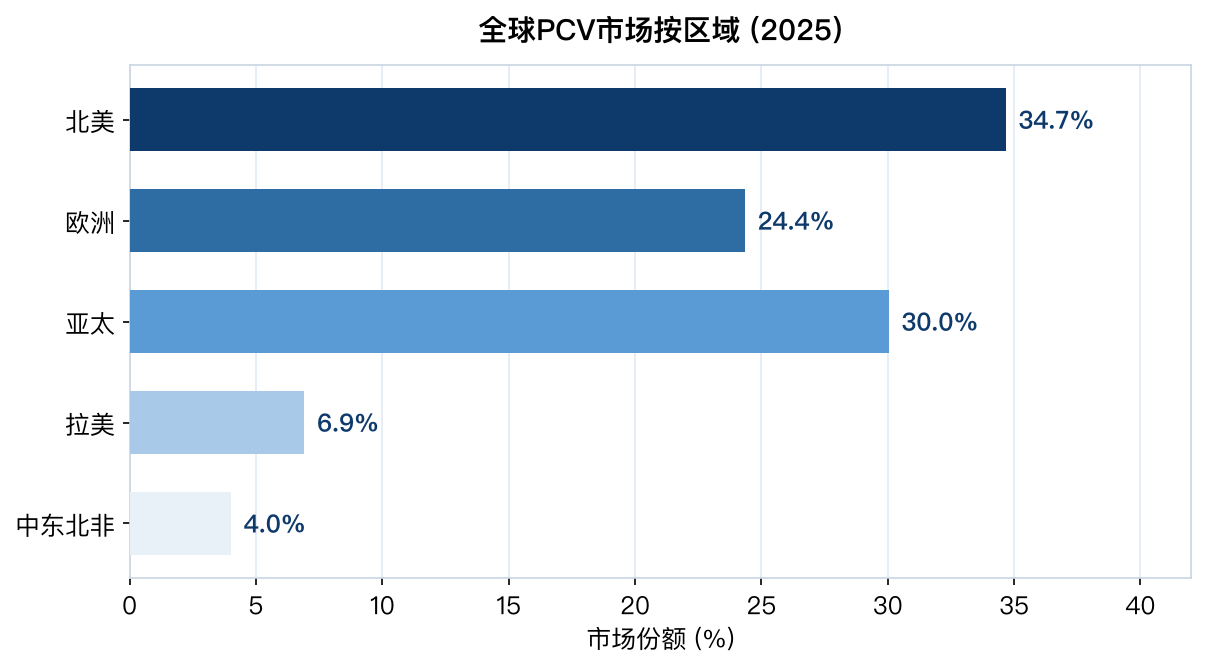
3.2 区域:北美领跑,亚太为最快增量
3.3 中国:国产替代深化,沃森领跑批签发
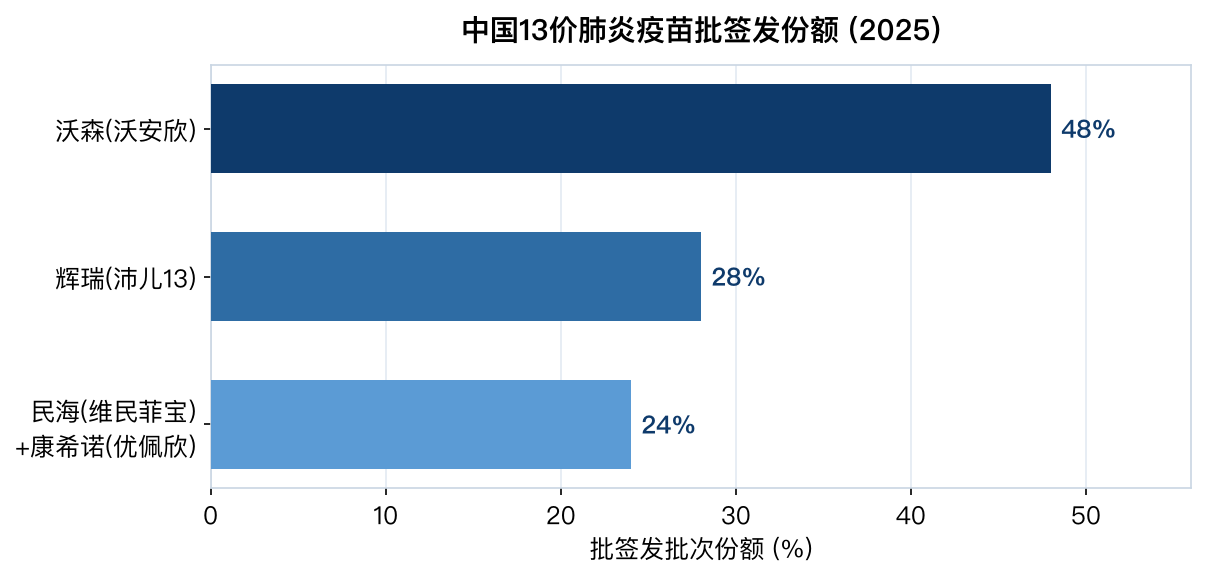
2025 年中国肺炎疫苗共签发 109 批(13 价 82 批占 75%,23 价 27 批占 25%)。13 价批次中:沃森 39 批(48%)居首,辉瑞 23 批(28%),民海+康希诺合计约 20 批(24%,康希诺 2025Q4 才起步发货)。沃森 2025 年 PCV13 批签发 393.0 万剂(同比 +53.4%),自主疫苗收入 21.5 亿元(占总营收 89%)。
3.4 价格体系(尚未价格战)
| 企业 | 单针(元) | 全程4剂(元) | 说明 |
|---|---|---|---|
| 辉瑞 沛儿13 | ~698 | ~2792 | 进口定价最高 |
| 沃森 沃安欣 | ~598 | ~2392 | 国产主流 |
| 康泰 维民菲宝 | ≤487.5 | <2000 | 双载体,价格最低 |
| 康希诺 优佩欣 | 未公布 | 未公布 | 差异化定价待观察 |
四款全程费用仍处 2000–3000 元区间,尚未出现大幅降价。核心原因:① 无地方公费市场”卷价格”压力;② 行业对纳入国家免疫规划(NIP)有预期,厂家暂不急于以价换量。
四、真实世界研究(RWE)Real-World Evidence · 效力、安全与耐药遏制
真实世界证据正在补全”疫苗成绩单”,从效力验证延伸到抗生素耐药遏制,成为免疫策略优化与 NIP 纳入的关键依据。
4.1 中国本土 RWE(PCV13)
| 研究 | 设计与样本 | 核心发现 |
|---|---|---|
| 深圳宝安 11 年真实世界血清型研究(2009–2019) | 接种数据 + 住院 IPD 患儿血清型/耐药分析,覆盖 PCV7→空窗→PCV13 三阶段 | PCV13 覆盖血清型占侵袭性分离株 96.8%;疫苗覆盖血清型占比由 92.8% 降至 59.2%;高耐药型 19F 由 59.2% 降至 14.4%;β-内酰胺非敏感率由 16.0% 降至 2.4% |
| 复旦大学赵根明/张涛团队 | 基于医院 HIS + 疾控登记,2016–2018 出生队列随访(首篇中国 RWE 效力证据) | 接种 ≥2 剂 PCV13 对疫苗血清型肺炎 VE=60.9%,对全因肺炎 VE=17.9%;发表于 Vaccine / EID / PIDJ |
| 上海 PPV23 安全监测(2013–2017) | AEFI 监测 | AEFI 33.04/10万剂,显著低于全国均值 129.99/10万;多为轻症 |
| PPV23 + 流感疫苗共种(江苏,1035 人) | 随机共种试验 | 免疫原性不受影响;不良反应 15.9%(发热/红肿为主);成本效益比 4.03 |
4.2 国际 RWE 与指南更新
- 美国 ACIP(2024-10-23):将 PCV 推荐年龄从 ≥65 岁下调至 所有 PCV-naïve 成人 ≥50 岁(单剂 PCV20 / PCV21,或 PCV15+PPSV23)。可接种人群新增数千万,是成人市场最大催化。
- 美/澳/加/日/中国台湾研究一致显示 PCV13 显著降低儿童 IPD 发病率;PCV 问世 25 年累计保护约 3 亿儿童。
- 老年 COPD/冠心病人群 PPV23:下呼吸道感染 -69.7%、抗生素使用 -72.6%、住院 -65.9%(Xu Ying 等)。
五、未来趋势Future Outlook · 五大主线
① 多价化竞赛持续升级
15→20→21→24→26→31 价梯次推进。平台技术(无细胞+位点特异性结合)成为核心壁垒;免疫干扰与婴儿免疫原性是主要风险。海外 VAX-31、GBP410 有望 2027 年前后上市,重塑高端成人/儿科格局。
② 成人市场成为最大增量
美国 ACIP 扩龄至 ≥50 岁打开数千万容量;中国老龄化 + 慢病(COPD/糖尿病/免疫低下)人群庞大,成人 PCV(尤其 PCV20/21)是确定性增量,且目前国内几乎空白。
③ 纳入国家免疫规划(NIP)预期 — 行业分水岭
“十五五”规划首提”动态优化国家免疫规划疫苗种类”;国家疾控局局长沈洪兵明确点名 Hib、水痘、肺炎球菌(PCV) 三大优先品种。当前 WHO 推荐 22 种、中国仅纳入 15 种,PCV 尚未入规。若纳入:
- 接种率可由当前约 12%(2021 全程)跃升至 90%+(参照 HPV 入规路径);
- 量增但价降,重塑行业盈利模式(从自费价格战 → 公卫价值采购);
- 具备产能、供应与成本优势的头部企业(沃森、康泰等)最受益。
④ 国际化与”一带一路”出海
沃森 PCV13 已出口 26 国、累计出口成品超 6400 万剂;康泰出口印尼、授权埃及;康希诺获马来西亚 PIC/S GMP 认证。东南亚、北非、拉美是国产 PCV 出海主战场。
⑤ 联苗与耐药遏制叙事
康希诺 ACYW135-DTaP-Hib 联苗已获批临床,多联多价为行业大势;同时”疫苗—抗生素耐药”证据链强化,使 PCV 在公共卫生与医保谈判中占据更高优先级。
六、结论与研判Conclusions · 给市场部的决策参考
核心结论
- 赛道高景气且确定性强:全球 PCV 以 6.8% CAGR 增至 2034 年 $17.6B,成人扩容 + 多价化为双引擎。
- 中国 PCV13 进入”四强混战”:沃森领跑批签发(48%),辉瑞守高端,康泰走低价双载体,康希诺以”中国定制”新入局。
- 沃森基本盘稳固但有压力:2025 批签发 +53%,但净利承压(行业竞争+HPV 价格战拖累),需靠 PCV 放量 + 出海 + 20 价升级对冲。
- NIP 纳入是最大变量:短期支撑价格预期,长期带来”量增价降”,利好头部产能方。
对沃森/广西市场的启示
- 广西区域:PCV13 自费渗透仍低(东部为西部 2–3 倍),下沉市场与惠民项目(参照潍坊免费 1 剂)是增量抓手。
- 差异化竞争:强调沃安欣”国产首个、覆盖广、出海验证”;关注 20 价 PCV 进度以卡位下一轮升级。
- 学术推广素材:深圳 11 年 RWE(降耐药)、复旦 VE 数据可直接用于医生/疾控教育,强化”卫生经济学 + 耐药遏制”叙事。
- 监测竞品:智飞 15 价 BLA 审评、康希诺优佩欣放量是近期最需跟踪的变量。